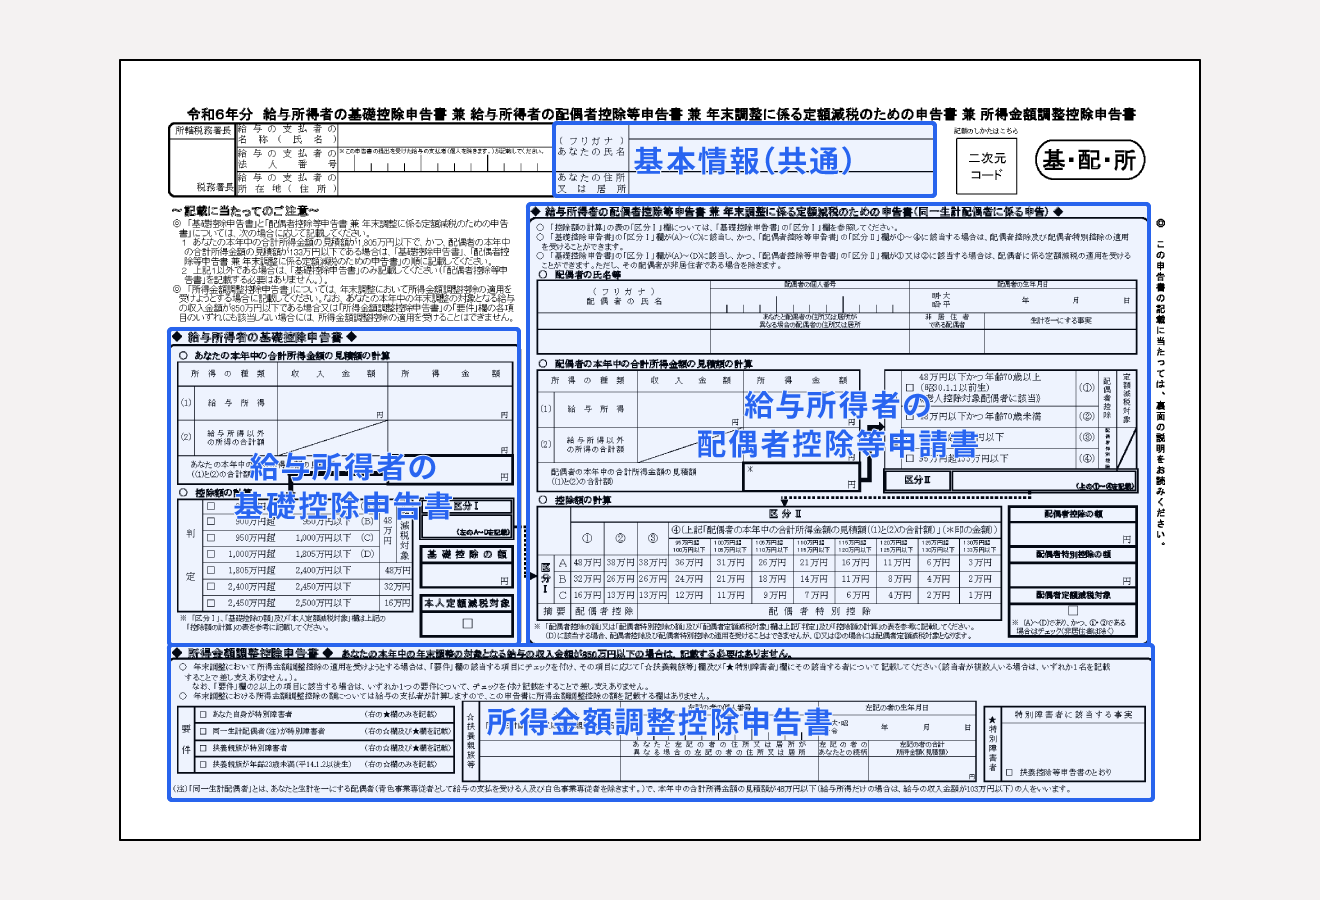
毎年秋から冬にかけて職場で配られる年末調整の書類。その中でも、2020年の税制改正以降に様式が一変し、多くの会社員や公務員、パート・アルバイトを悩ませ続けているのが「基礎控除申告書」です。用紙の上部にびっしりと並ぶ計算式や「所得の見積額」という耳慣れない文言を前に、ペンを止めてしまった経験を持つ人は少なくありません。
この書類は単なる形式的な手続きではありません。記入ミスや未提出を放置すると、本来受けられるはずの税額控除が消滅し、12月や翌年1月の給与手取り額が数万円単位で激減する構造的なリスクを孕んでいます。国税庁が公開する最新ルールをもとに、現場の混乱や人事・税務担当者の証言を交えながら、損をしないための記入手順と知られざる落とし穴を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:未提出のまま放置すると最大48万円の控除が受けられず、数万〜十数万円単位で税金の過払いや手取り減が発生する。
- 要点2:最大の難所である「見積額の計算」は、収入(額面)と所得(手取り・控除後)の混同を避けるだけで劇的に簡素化できる。
- 要点3:配偶者控除や所得金額調整控除と1枚に統合された様式を正しく把握し、パートや副業ワーカーも自身の状況に応じた提出が必須となる。
【2026年最新】給与所得者の基礎控除申告書とは?制度の仕組みと変更点
年末調整で勤務先から渡される書類の正式名称は「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」です。長大な名称が示す通り、かつては別々だった3つの控除申告が1枚のA4用紙(または電子申請画面)に統合されています。まずは制度の骨格と、税務行政における位置づけを整理しておきましょう。
国税庁の発表資料によると、基礎控除はすべての納税者に一律適用されていた「38万円」の時代から、所得に応じた逓減(段階的引き下げ)方式へ移行して定着しました。合計所得金額が2,400万円を超える高所得層は控除額が段階的に減額され、2,500万円超で完全にゼロとなります。つまり、「すべての給与所得者に一律適用ではなくなったため、本人が自ら所得見積額を自己申告しなければ控除を適用できない」という法的な建て付けになったのです。
制度運用の現場では、毎年のように細かな様式の改訂や電子化への移行が進められています。国税庁の公式ポータルから「国税庁基礎控除申告書様式ダウンロード」を利用してPDFを入手する場合でも、必ず対象年の最新フォーマットであることを確認しなければなりません。デジタル化が進んだ職場でも、入力すべき本質的なロジックは紙の申告書と完全に同一です。
基礎控除申告書2026年最新変更点の観点では、定額減税関連の暫定的な特記事項の整理や、マイナポータル連携を通じた給与データの自動取り込み機能の拡充が図られており、申告プロセスの簡素化と精緻化が同時に進行しています。
給与所得の見積額計算と記入例|間違えると税金で大損する決定的な落とし穴
「基礎控除申告書」の書き方に迷っていませんか?給与所得の見積額計算や配偶者控除との兼ね合いなど、間違えると税金で大損する決定的な落とし穴を徹底解説します。
申告書の中央に位置する「基礎控除申告書あなたの本年中の合計所得金額の見積額の計算」欄。ここが年末調整における最大のつまずきポイントです。多くの人が陥る最大の誤りは、「給与の総支給額(収入金額)」と「給与所得控除後の金額(所得金額)」を混同してしまうことにあります。
税法上のルールでは、手取り額面でも年収そのままでもありません。「年間の給与収入(額面、賞与含む)」から「給与所得控除」を差し引いたものが「給与所得」です。裏面の換算表を見ながら計算を進める必要があります。具体的な年末調整基礎控除申告書記入例を見ていきましょう。
例えば、本年の年収(額面)が500万円と見込まれる会社員の場合、計算式は以下の通りです。
給与所得控除額は「500万円 × 20% + 44万円 = 144万円」となります。したがって、記入すべき「給与所得の金額」は「500万円 - 144万円 = 356万円」です。この356万円を「所得金額」の欄に記入し、給与以外の所得がなければ合計所得金額も「356万円」となります。
合計所得金額が900万円以下であれば、判定は「A」となり、基礎控除額48万円計算方法に基づき、控除額の欄には「48万円」と記入します。年収が2,400万円以下の大半の給与所得者は、この48万円の控除枠に該当します。
ここで年収の「500万円」をそのまま所得欄に書いてしまうと、配偶者控除の判定や将来的な税務署の照合で不整合が生じ、人事担当者からの再提出依頼や、配偶者控除の適用除外といった深刻な金銭的トラブルへ直結します。基礎控除申告書書き方の基本は、「収入」と「所得」の区分を厳密に意識することに尽きます。
【実態検証】利用者の生の声と現場目線で見えた年末調整のリアル
毎年11月を迎えると、SNSやQ&Aサイトには従業員の悲鳴と総務担当者の嘆きが溢れかえります。大手ネット掲示板やSNS上で交わされるリアルな書き込みを分析すると、共通する混乱のパターンが浮き彫りになってきます。
「11月の段階で12月の残業代や冬のボーナスがいくらになるか正確にわかるわけがない」「なぜ会社が給与を把握しているのに、自分で自分に給料を計算させられるのか」という憤りにも似た疑問です。人事労務の現場を取材すると、担当者たちもまた、従業員からの殺到する質問と記入不備の差し戻しに疲弊している現実が伺えます。
都内の中堅IT企業で労務管理を担当するマネージャーは、次のように現場の実情を明かします。
「毎年のように発生するのが、パートやアルバイトの方の未提出です。『自分は扶養内だから関係ない』『非正規だから出さなくていいと思った』と書類を放置され、12月の給与計算で基礎控除を外さざるを得なくなるケースが後を絶ちません。基礎控除申告書パートアルバイトの提出徹底は、現場の労務担当者にとって最大の胃痛の種です」
ネット上の知恵袋でも「アルバイト先から謎の3枚続きの紙を渡されたが何を書いていいか分からない」という相談が毎年11月に激増します。基礎控除申告書配偶者控除等申告書や所得金額調整控除申告書が1枚に凝縮されている複雑怪奇な見た目が、心理的ハードルを極端に押し上げている事実は否めません。
一般に知られていない盲点とネットの誤解|「提出しないとどうなる?」の真相
「面倒だから出さなくても、会社が勝手に年末調整してくれるだろう」という甘い憶測は、税制上もっとも危険な錯覚です。基礎控除申告書提出しないとどうなるのか。その結末は極めて冷酷です。
申告書が勤務先に提出されない場合、会社側の給与計算システムは「基礎控除の適用なし(控除額0円)」として税額を計算せざるを得ません。本来であれば課税対象から差し引かれるはずの48万円がそのまま課税対象として上乗せされます。所得税率が10%の人であれば、約4万8,000円(復興特別所得税を除く)、さらに翌年度の住民税(一律10%)でも4万3,000円相当の控除が消えるため、合計で9万円前後もの税金を余分に取られる計算になります。
その結果、12月の給与手取り額から多額の追徴税額が天引きされ、「ボーナスが出たのに手取りが激減した」という事態に陥ります。会社は個人の代理人として勝手に申告内容を創作する権限を持たないため、本人の申告がない以上、法的に控除を外す以外の選択肢が存在しないのです。
提出を怠った場合の唯一の救済策は、年明けの2月から3月にかけて、自ら税務署へ足を運ぶかe-Taxを利用して「確定申告」を行い、払いすぎた税金の還付を受けることです。しかし、平日に書類を揃えて税務申告を行う手間や拘束時間を考えれば、職場の締め切りまでに書類1枚を提出する方が圧倒的に合理的であることは明白です。
【数値データ徹底比較】年収別・基礎控除額と手取りへの影響一覧
基礎控除の仕組みを正しく把握するために、年収に応じた基礎控除額と、判定区分、手取りへの影響を整理したデータは以下の通りです。自身がどのゾーンに該当するのかを把握することが、正確な記入への第一歩となります。
| 給与年収(額面) | 合計所得金額の見積額 | 基礎控除額 | 編集部の見解・評価 |
|---|---|---|---|
| 〜103万円以下 (学生・パート層) | 48万円以下 (給与控除55万円適用) | 48万円(判定A) | 所得税が実質ゼロになる境界線。扶養内であっても申告書の提出が強く推奨される。 |
| 103万超〜659万円以下 (一般給与所得者の大半) | 48万円超〜484万円以下 | 48万円(判定A) | 最も該当者が多い層。多少の見積もりズレがあっても控除額48万円は変動しないため過度な恐れは不要。 |
| 659万超〜1,095万円以下 (中堅・管理職層) | 484万円超〜900万円以下 | 48万円(判定A) | 本人の基礎控除は満額だが、年収850万円超で要件に該当する場合は所得金額調整控除の併用チェックが必須。 |
| 2,400万超〜2,450万円以下 (高額所得層) | 2,400万円超〜2,450万円以下 | 32万円(判定B) | 高所得者に対する段階的制限の第1段階。16万円の控除枠縮小が発生。 |
| 2,450万超〜2,500万円以下 (高額所得層) | 2,450万円超〜2,500万円以下 | 16万円(判定C) | 控除枠が32万円縮小。厳密な年間所得の試算が求められる。 |
| 2,500万円超 (超高額所得層) | 2,500万円超 | 0円(適用対象外) | 基礎控除が完全消滅。そもそも年収2,000万円超は年末調整の対象外となり確定申告が義務。 |
表から読み取れる最も重要な事実は、年収が2,400万円(所得2,400万円)を下回る広範な納税者にとって、基礎控除額は「一律48万円」で据え置かれているという点です。年末調整書類書き方詳細まとめの観点からも、見積もりが数万円〜数十万円ずれたとしても、合計所得金額が900万円の枠内に収まっていれば控除額や最終税額には1円の影響もありません。過剰に怯える必要はないのです。
専門家が明かす手続きの処方箋|書類作成で迷わないための実践的アプローチ
制度が複雑化する背景には、日本の税制が「働き方の多様化」に対応しようともがいてきた経緯があります。しかし、制度設計が精緻になればなるほど、現場で書類と向き合う個人には認知的な負荷が集中します。
心理学における「現状維持バイアス」や「手続き忌避」の観点から見ても、複雑な計算式や不明瞭な用語が並ぶ公的文書は、先送りと放置を誘発しやすい構造を持っています。「よくわからないから後回しにする」という行動パターンこそが、年末の税務事故を引き起こす最大の温床です。
【プロの結論】おすすめできる対応・慎重になるべき人の判断基準
年末調整をスムーズに完了させ、自らの手取り防衛を果たすための判断基準を整理します。
【スムーズに提出を完遂すべき人】
年収が1,000万円以下で、勤務先が1社のみの会社員や公務員は、計算表に沿って概算を記入し、即座に提出を済ませてください。前述の通り、年収900万円以下であれば所得見積額が多少前後しても控除額は48万円のまま変わりません。「正確な1円単位の数字」を待つために提出を遅らせることは百害あって一利なしです。
【慎重な確認と試算が不可欠な人】
一方で、以下の条件に該当する人は細心の注意を払わなければなりません。
- 副業収入(雑所得や事業所得)がある人:給与所得以外の所得も合算して「本年中の合計所得金額」を試算する必要があります。
- 配偶者控除の適用ライン(年収1,095万円・1,195万円・1,220万円など)の境界にいる人:所得金額の判定区分が1段階変わるだけで、配偶者控除・配偶者特別控除の控除額が大きく変動します。
- 子どもや特別障害者の扶養親族がおり、年収850万円を超える人:基礎控除申告書と同じ用紙内にある「所得金額調整控除申告書」の記入漏れがあると、年最大15万円の控除枠をみすみす手放すことになります。
【基礎 控除 申告 書】に関するよくある質問(FAQ)
Q1:パートや学生アルバイトでも基礎控除申告書は提出しなければいけませんか?
A1:提出が強く求められます。年収103万円以下の扶養内勤務であっても、申告書を提出することで初めて「基礎控除48万円」と「給与所得控除55万円」の計103万円が正式に適用され、所得税が非課税として確定します。未提出のままだと、給与から源泉徴収された税金が年末調整で還付されず、損をすることになります。
Q2:12月の給与や冬のボーナスがまだ確定していません。見積額はどう書けばよいですか?
A2:文字通り「見積額(概算)」で問題ありません。10月または11月までの支給実績をもとに、12月の給与・賞与を前年実績などから推測して合算してください。年収900万円以下であれば、見積額が数十万円ズレていても控除額(48万円)は変わらないため、税額計算上の不都合は生じません。
Q3:締め切りを過ぎて未提出のまま放置してしまった場合、もう手遅れですか?
A3:勤務先の最終給与計算に間に合わなかった場合、会社側での年末調整は行われません。ただし、翌年2月16日から3月15日までの間に管轄の税務署へ「確定申告書」を提出すれば、基礎控除を適用した正しい税額に再計算され、払いすぎた税金の還付を受けることが可能です。
まとめ:正確な申告で損を防ぐ!2026年の年末調整を乗り切る極意
基礎控除申告書は、難解に見える外見とは裏腹に、給与所得者の大多数にとっては「所得見積額を概算して48万円の控除枠を確保するための確認書」に過ぎません。
恐れるべきは計算の細かな誤差ではなく、内容を理解できないまま放置して提出期限を過ぎてしまうことです。額面収入と所得の区別を正しく把握し、期日内に提出を完了させることが、確実な手取りの確保と余計な税務手続きを避けるための最善策となります。 (出典: 基礎 控除 申告 書(Yahoo!ニュース))
