「この勝負に乗るべきか、それとも引くべきか」――日常のちょっとした選択から、宝くじの購入、株式やFXなどの資産運用、ビジネスの事業判断に至るまで、私たちは常に不確実な未来に対する意思決定を迫られています。その際、感情や直感に惑わされず、数字の裏付けをもって最適な判断を下すための強力な武器となるのが「期待値」です。
しかし、高校数学で習ったはずの公式を忘れてしまっていたり、「平均値との違いがよくわからない」「確率の計算が難しそう」と敬遠してしまう人も少なくありません。そこで本稿では、数字が苦手な方でも直感的に理解できるよう、サイコロの基本例から宝くじ、ギャンブル、投資における実践的な応用手法まで、客観的なデータとともに分かりやすく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:期待値の基本は「(得られる数値 × その確率)の総和」であり、1回の試行で得られる平均的な見込み値を表す。
- 要点2:宝くじ(還元率約46%)やパチンコ(約80〜85%)は構造的に期待値がマイナスであり、長期的に資産を増やすには期待値がプラスの投資選択が不可欠。
- 要点3:期待値がプラスであっても「分散と標準偏差(リスク)」を管理しなければ資金破綻を招くため、ケリー基準などの資金管理とセットで運用することが極めて重要。
【基礎から即実践】期待値の求め方と知っておくべき基本公式
期待値(Expected Value:記号では一般に $E$ や $E(X)$ と表記)とは、「ある試行を行った結果として得られる値の平均的な見込み」を指します。高校数学における数学Aや数学Bの単元で登場する概念ですが、本質は極めてシンプルです。
基本となる期待値公式は以下の通りです。
期待値 $E = (x_1 \times p_1) + (x_2 \times p_2) + \dots + (x_n \times p_n) = \sum (x_i \times p_i)$
(※ $x_i$ は起こりうる結果の値、$p_i$ はその値をとる確率。すべての確率の合計 $p_1 + p_2 + \dots + p_n$ は必ず $1$ になります)
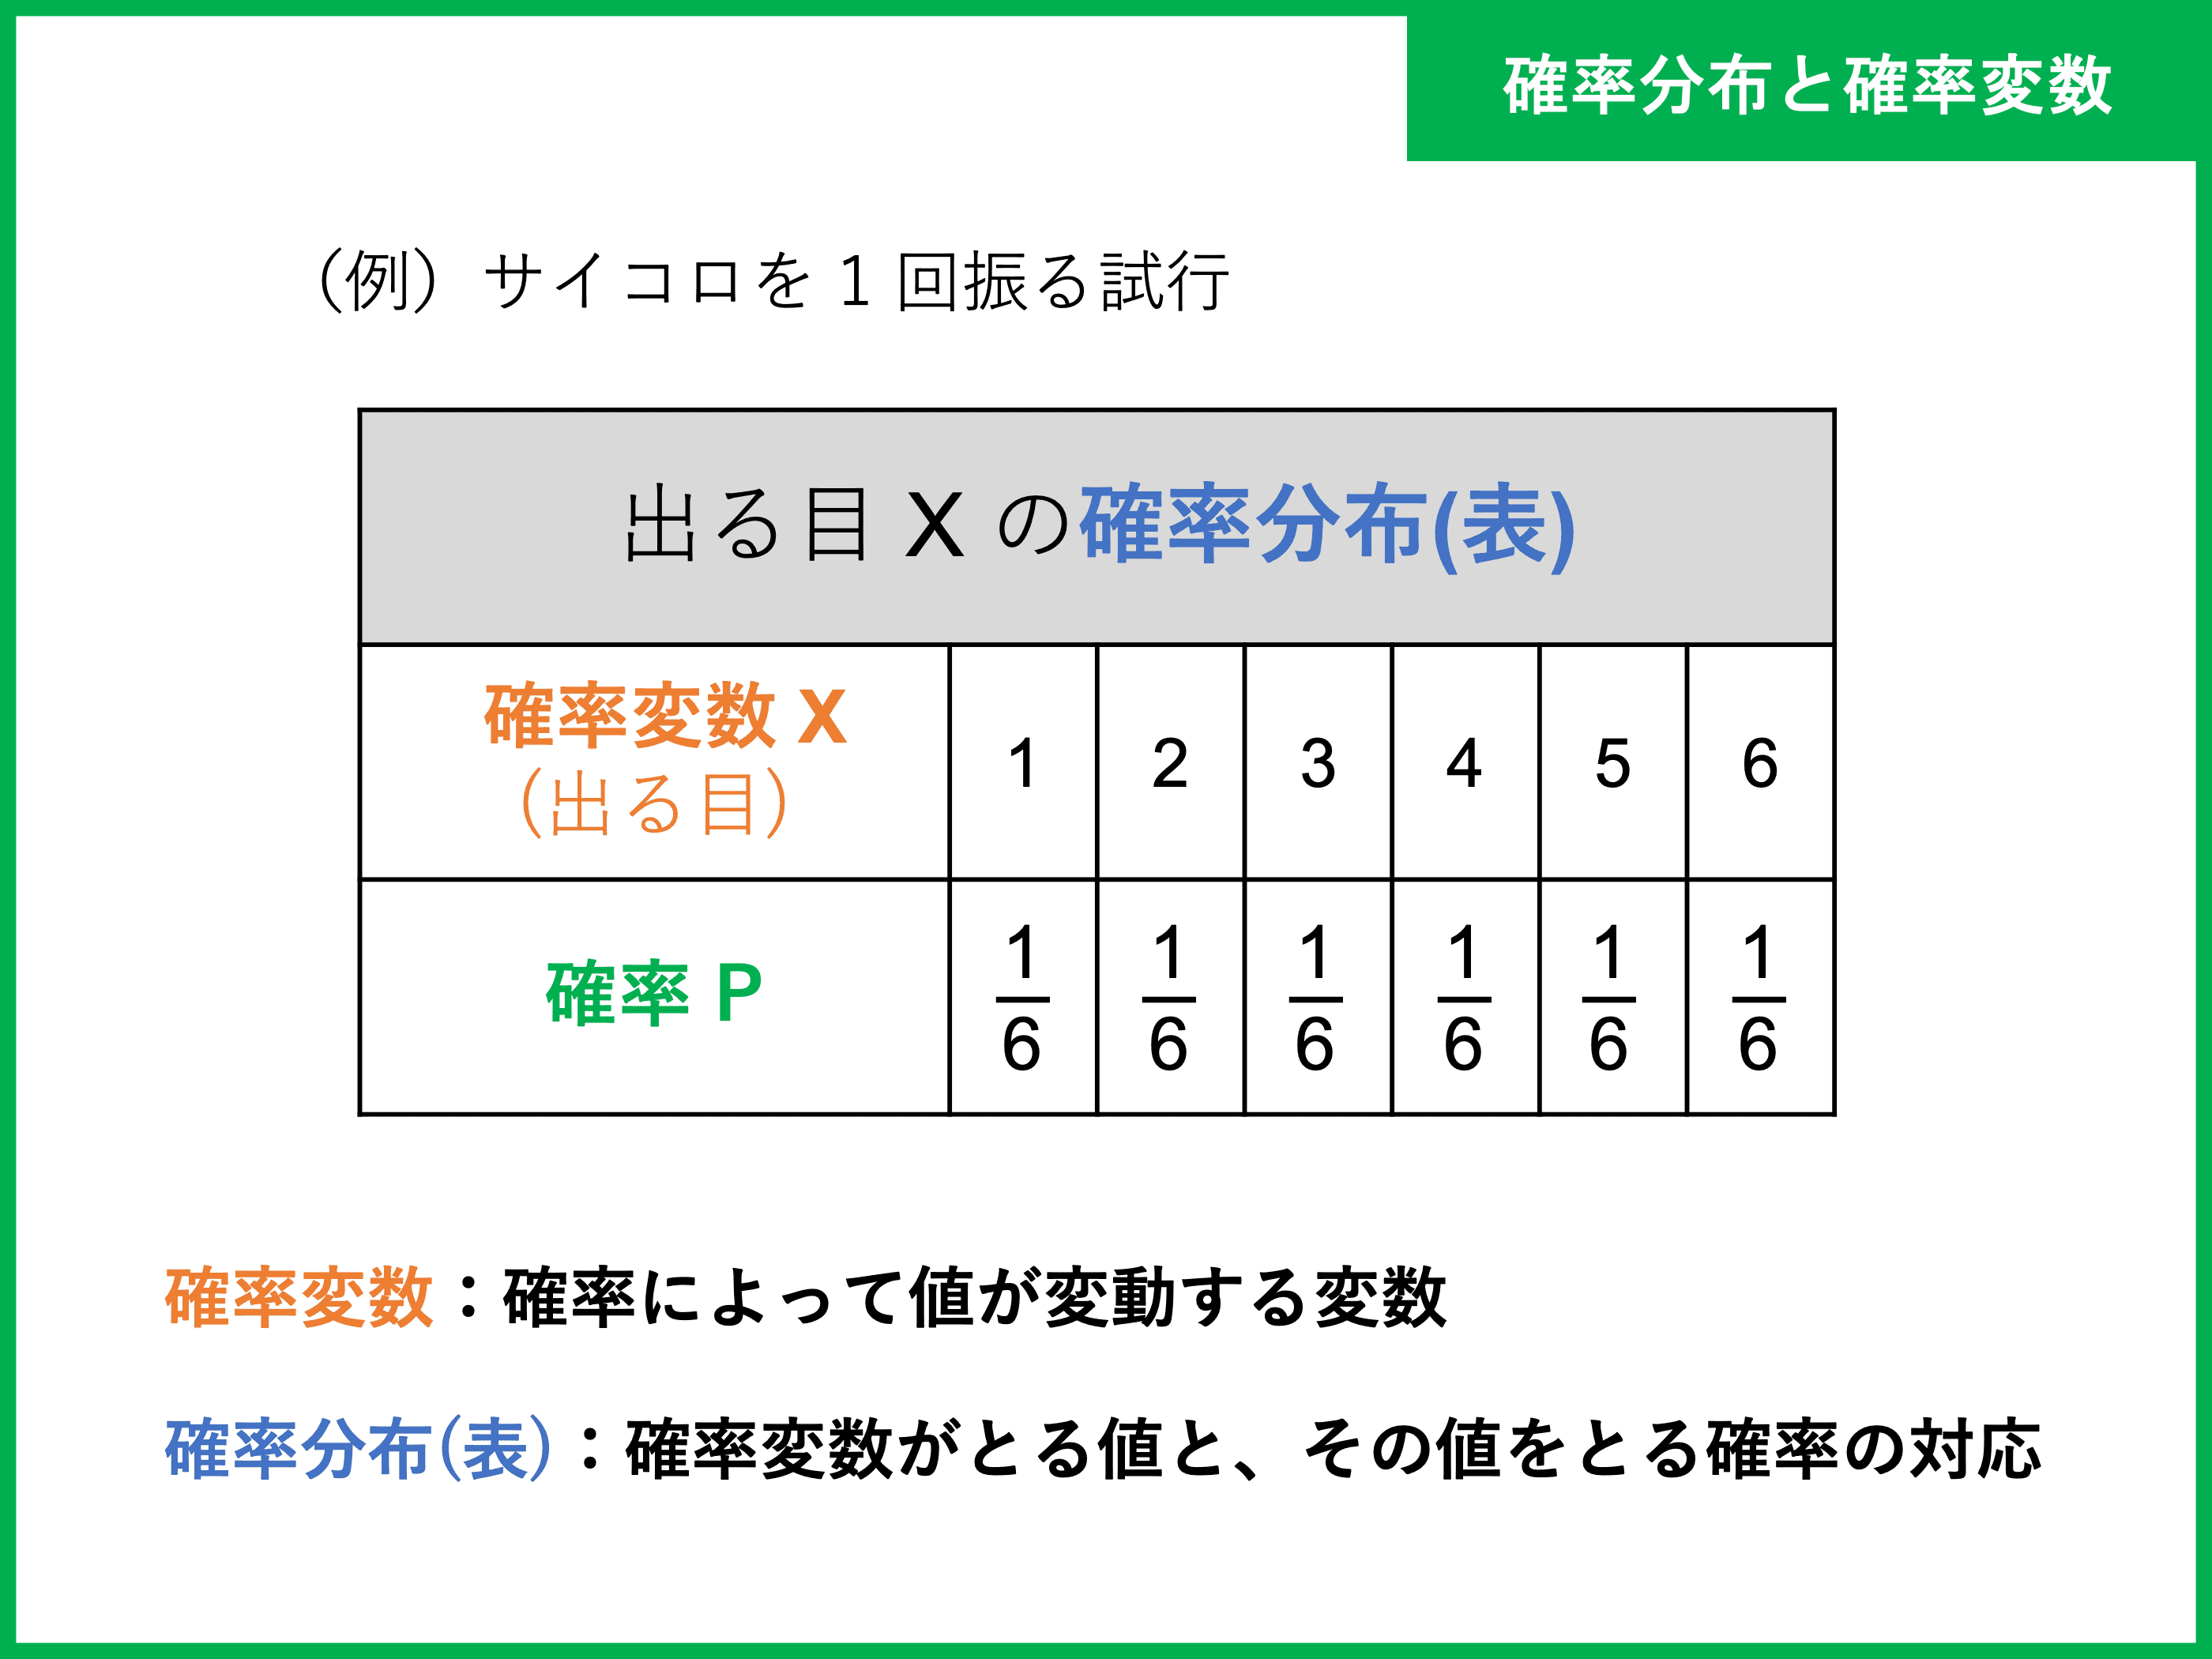
統計学の用語を用いると、とりうる値を確率変数、その値が出現する割合の対応関係を確率分布と呼びます。期待値とは、この確率分布に基づいて導き出される中心的な指標です。
ここで最も身近な例として、サイコロ期待値求め方を確認してみましょう。歪みのない6面体のサイコロを1回振ったときに出る目の期待値は、次のように計算します。
$$E = (1 \times \frac{1}{6}) + (2 \times \frac{1}{6}) + (3 \times \frac{1}{6}) + (4 \times \frac{1}{6}) + (5 \times \frac{1}{6}) + (6 \times \frac{1}{6})$$
$$E = \frac{1 + 2 + 3 + 4 + 5 + 6}{6} = \frac{21}{6} = \mathbf{3.5}$$
サイコロの面に「3.5」という目は存在しませんが、何百回、何千回とサイコロを振り続けた場合、出た目の平均値は限りなく3.5に近づいていきます。
「平均値」と「期待値」の決定的な違い
日常会話では混同されがちですが、平均値と期待値の違いは「過去の確定データ」を対象にしているか、「未来の確率的予測」を対象にしているかにあります。平均値はすでに収集された標本データの算術平均であるのに対し、期待値は未来に起こりうるシナリオごとの確率を重み付けした理論上の値です。この違いを明確に把握することが、客観的なリスク判断の第一歩となります。
【徹底比較】宝くじ・パチンコ・投資の期待値一覧と驚愕の回収率
日常生活や娯楽の中で私たちが支払うお金に対して、どれだけの見返りが期待できるのかを可視化した指標が「還元率(回収率)」です。主要なギャンブルや金融商品の構造を比較検証してみましょう。
| 対象項目 | 期待値(還元率/控除率) | 一般的な1回あたりの購入基準 | 編集部の分析・評価 |
|---|---|---|---|
| 年末ジャンボ宝くじ | 還元率:約45.7% (300円につき約137円) | 1枚 300円 | 総務省管轄の公共事業等に収益が充てられる仕組み。期待値の観点からは極めて不利な「夢を買う税金」。 |
| 公営競技(競馬・競輪) | 還元率:約70〜75% (控除率 25〜30%) | 1点 100円〜 | 法律で控除率が規定。オッズの歪み(過小評価された馬)を突くことで部分的に期待値を引き上げる余地あり。 |
| パチンコ・パチスロ | 還元率:約80〜85% (店舗・台調整に依存) | 千円単位の遊技 | 回転数や設定差により、理論上の「ボーダーライン超え」の台を選ぶことで一時的にプラス期待値を追う手法が存在。 |
| 全世界株式インデックス投資 | 年間期待リターン:約4〜7% (還元率換算で 104〜107%) | 積立投資(月1万円〜) | 経済成長を背景に長期保有で期待値が100%を明確に超える資産形成の王道。複利効果が最大化する。 |
公的データや業界統計からも明らかなように、宝くじ期待値一覧を検証すると、1枚300円の宝くじを購入した瞬間に手元の価値は数学的に約137円〜140円程度へと目減りしています。1等の当せん確率は2000万分の1(0.000005%)という天文学的数字であり、雷に打たれる確率と同等以下です。
一方、パチンコ業界においてプロと呼ばれる打ち手が用いるパチンコ期待値の計算方法は、大当たりの出玉期待値と「千円あたりの回転数(スタートチャッカーへの入賞頻度)」を掛け合わせ、店舗側の手数料(ハウスエッジ)を上回る台だけを長時間回し続けるという冷徹な計算に基づいています。
【実践と応用】期待値の計算具体例と数学的性質を解き明かす
ビジネスや投資の現場で活用するために、一歩進んだ期待値計算具体例と、知っておくべき数学的性質を解説します。
ビジネスの意思決定における計算例
ある新規プロジェクトAに1,000万円を投資するかどうかを検討しているとします。市場調査に基づいた3つのシナリオは以下の通りです。
- 大成功(利益 3,000万円):確率 20%
- 通常成功(利益 1,000万円):確率 50%
- 失敗(損失 △800万円):確率 30%
この場合の期待値は次のように算出されます。
$$E = (3,000 \times 0.2) + (1,000 \times 0.5) + (-800 \times 0.3)$$
$$E = 600 + 500 - 240 = \mathbf{+860\text{万円}}$$
期待値が+860万円と大幅にプラスであるため、試行回数を重ねられる資金力がある企業であれば、この投資は「論理的に実行すべき案件」と判断できます。
知っておくべき重要概念:線形性と条件付き期待値
実務で役立つ性質として期待値の性質と線形性があります。確率変数 $X, Y$ と定数 $a, b$ に対し、以下の関係が常に成り立ちます。
- $E(aX + b) = aE(X) + b$
- $E(X + Y) = E(X) + E(Y)$(※ $X$ と $Y$ が独立でなくても成立)
複数の事業ポートフォリオ全体の期待値は、個々の事業の期待値を単純に足し合わせるだけで計算可能です。
また、特定のリスク情報や事前事象が判明した後の見込みを計算する際には条件付き期待値($E(X|Y)$)を用います。例えば「景気後退シグナルが点灯したという条件下での売上期待値」を導くなど、ベイズ統計的なリスク再評価で威力を発揮します。
リスクの大きさを測る「分散と標準偏差」
期待値だけでは「ブレの激しさ」がわかりません。同じ期待値100万円の投資でも、「確実に100万円もらえる案件」と「50%で0円、50%で200万円もらえる案件」ではリスクが異なります。この散らばり具合を数値化するのが分散と標準偏差の求め方です。
- 分散 $V(X)$:$E[(X - E(X))^2] = E(X^2) - \{E(X)\}^2$(平均からのズレの2乗の平均)
- 標準偏差 $\sigma(X)$:$\sqrt{V(X)}$(元のデータと同じ単位に直したブレ幅)
【実態検証】「確率の罠」にハマる心理と現場で見えたリアル
行動経済学の創始者であるダニエル・カーネマンらの研究(プロスペクト理論)が示すように、人間の脳は確率や期待値を正しく直感できないようにできています。
現場の個人投資家やギャンブル愛好家からよく聞かれる「これだけ負けが続いたのだから、次は当たるはずだ」という感覚は、統計学において「ギャンブラーの誤謬(ごびゅう)」と呼ばれる典型的な認知バイアスです。過去の独立試行が未来の確率に影響を与えることはありません。
また、無料の投資期待値計算ツールやトレードシミュレーターが普及した現代でも、多くのトレーダーが損失を抱えて市場から退場していきます。その主たる原因は、期待値計算そのもののミスではなく、「損失の痛みを先延ばしにしたい」という心理的バイアスによって損切りができず、1回の大きな損失で資金を吹き飛ばしてしまう点にあります。
一般に知られていない盲点とネットの誤解
ネット上の情報では「期待値がプラスの手法を愚直に繰り返せば必ず資産が増える」と短絡的に語られることが少なくありません。しかし、ここには「破産の確率(リスク・オブ・ルイン)」という致命的な盲点が存在します。
例えば、勝率60%で勝てば賭け金が2倍、負ければ賭け金が没収されるコイン投げゲームがあるとします。期待値は $(+1 \times 0.6) + (-1 \times 0.4) = +0.2$ であり、明らかにプレイヤー有利です。
しかし、毎回全財産を賭けてしまえば、たった1回の負け(40%の確率)で破産します。どんなに期待値がプラスであっても、1回あたりの賭け金サイズが適切でなければ、分散の波(連敗)に飲み込まれて資産はゼロになります。この問題を解決するのが、数学者ジョン・ケリーが提唱した「ケリー基準(最適な資金配分比率)」です。
【プロの結論】期待値思考を活かせる人・慎重になるべき人の判断基準
期待値を軸にした意思決定を取り入れるにあたり、自身が置かれた状況を客観的に見極める必要があります。
▼ 期待値思考で成果を出せる人の条件:
- 試行回数を十分に確保できる資金的・時間的余裕がある:大数の法則が働く数百〜数千回の試行に耐えられる。
- 一時的な連敗やドローダウンに動じない感情抑制力がある:確率的な下振れを想定内として受け入れられる。
- 厳格な資金管理ルールを遵守できる:1回の試行に全資産の数%以上を投じない自制心を持つ。
▼ 期待値思考のみに頼るのが危険な人の条件:
- 1回限りの勝負で絶対に失敗が許されない状況にある:人生を左右する受験や住宅購入など、分散が効かない一発勝負。
- 生活資金を賭けている:短期的な下振れで生活が破綻するリスクがある場合は、期待値ではなく安全性を最優先すべき。
【期待値の求め方】に関するよくある質問(FAQ)
Q1:期待値がマイナスの勝負は絶対に避けるべきですか?
A1:純粋な資産形成の観点からは避けるべきです。ただし、宝くじやエンターテインメントとしてのゲームのように、「ワクワク感という体験価値」を買っていると割り切って少額で楽しむ分には、消費行動として合理的な側面もあります。目的を混同しないことが重要です。
Q2:期待値の計算で確率の合計が1にならない場合はどうすればよいですか?
A2:確率の合計が1(100%)にならない場合、想定される事象の洗い出しに漏れがあるか、各確率の算出に誤りがあります。すべてのシナリオを排他的(重なりがなく、漏れがない状態)に網羅し直してください。
Q3:投資の世界で使われる「プロフィットファクター」と期待値の関係は?
A3:プロフィットファクター(総利益 ÷ 総損失)はトレード結果の損益比率を示す指標であり、期待値の概念と密接に連動しています。期待値がプラスである手法は、必然的にプロフィットファクターが1.0を上回ります。
まとめ:感情を排した「期待値思考」が人生の意思決定を最適化する
期待値の求め方を理解することは、単に数学の問題を解く技術を身につけることにとどまりません。それは、不確実な現実世界において「感情やその場の空気に流されず、長期的に最も有利な選択肢を選び取るための思考OS」を手に入れることを意味します。
日々の小さな判断から大きな投資の局面まで、「この選択の期待値とリスク(標準偏差)はどうなっているか」と自問自答する習慣を身につけることで、無駄な損失を避け、着実に成果を積み上げていくことができるはずです。 (出典: 期待 値 求め 方(Yahoo!ニュース))
