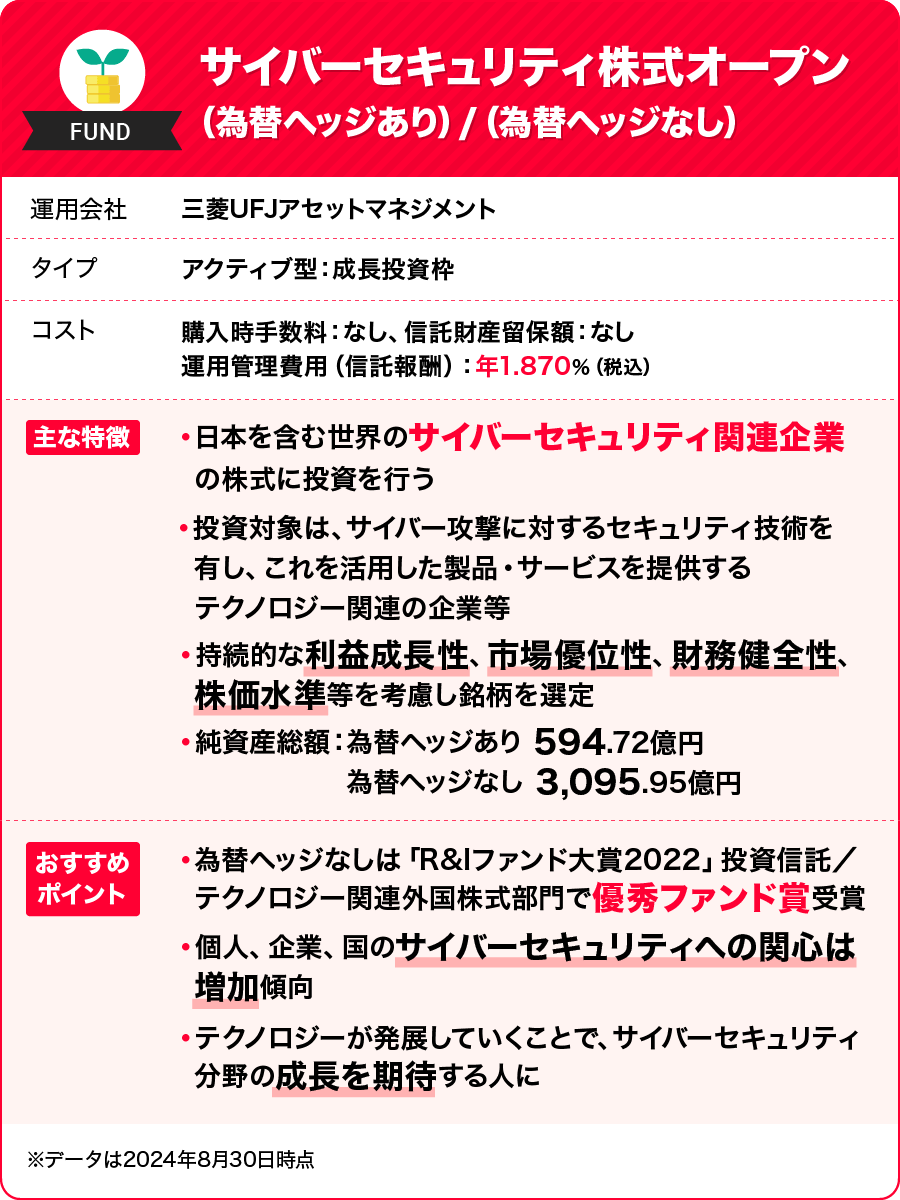
サイバー攻撃の高度化や生成AI悪用リスクが世界規模で警戒される中、個人投資家の関心を集め続けている投資信託が「サイバーセキュリティ株式オープン(為替ヘッジなし)」です。三菱UFJアセットマネジメントが運用を手掛ける同ファンドは、情報セキュリティ関連のグローバル企業へ集中的に投資する代表的なアクティブファンドとして知られています。
しかし、ネット上の投資コミュニティや掲示板では「信託報酬が約1.8%と高すぎる」「インデックス投信で十分ではないか」「円高局面に転じた際のリスクはどうなるのか」といったシビアな議論が絶えません。本記事では、2026年現在の運用状況、最新の組入銘柄、為替ヘッジの有無による損益分岐点、そしてリアルな口コミ評判を多角的に検証し、客観的な投資判断基準を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「為替ヘッジなし」は過去数年の円安局面で基準価額を大きく押し上げた一方、信託報酬年率約1.837%の高コスト構造を抱える。
- 要点2:組入銘柄はパロアルトネットワークスやクラウドストライクなど業界中核企業で構成され、AIセキュリティ需要が中長期の成長エンジン。
- 要点3:新NISA「成長投資枠」の対象だが、資産形成の主力(コア)ではなく資産の5〜10%程度に抑えるサテライト戦略が鉄則。
【2026年最新】サイバーセキュリティ株式オープンの基準価額と基本スペック
「サイバーセキュリティ株式オープン(為替ヘッジなし)」(愛称:サイバー革命)は、世界各国のサイバーセキュリティ関連企業の株式に投資を行うアクティブ型ファンドです。実質的な運用指図はアリアンツ・グローバル・インベスターズなどの専門機関が担い、厳選された銘柄群へ集中的に資金を配分しています。
まず押さえておくべきは、ファンドの基本設計とコスト構造です。一般的なインデックスファンド(eMAXIS Slim全世界株式など)の信託報酬が年0.05〜0.1%台であるのに対し、本ファンドの信託報酬は年率1.837%(税込)程度とアクティブファンドらしい高水準に設定されています。分配金実績に関しては、年2回の決算時において無用な元本払戻しを極力抑え、基準価額の成長を優先する運用方針が採られています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 運用会社 | 三菱UFJアセットマネジメント | 国内大手運用会社 | 大手ならではの運用基盤と高い流動性を確保。 |
| 信託報酬(等) | 年率 1.837%(税込)以内 | インデックス:0.1%前後 アクティブ:1.0〜2.0% | テーマ型の中でも高め。年2%超のリターン超過が必須条件。 |
| 為替ヘッジ | なし(為替リスクを直接反映) | 商品設計により異なる | 円安時のリターン増幅が大きい反面、円高局面では下落圧力に。 |
| 新NISA区分 | 成長投資枠(つみたて枠は不可) | 成長投資枠対象銘柄 | 非課税枠のサテライト投資として活用余地あり。 |
| 購入時手数料 | 対面:最大3.3% / ネット証券:0円(ノーロード) | 0%〜3.3% | ネット証券経由の買付以外は初期コスト負担が過重。 |
為替ヘッジ「あり」と「なし」の違い|為替レートと金利差の力学
当ファンドを検討する際、最も比較されるのが「為替ヘッジあり」と「為替ヘッジなし」の選択です。基本的には同一の銘柄群に投資していますが、基準価額の推移には大きな乖離が生じます。
為替ヘッジとは、将来の為替予約等を活用して為替レートの変動による損失を相殺する仕組みです。しかし、為替ヘッジには「日米の短期金利差に相当するヘッジコスト」が発生します。米国の政策金利が高止まりし、日米金利差が開いている環境下では、年間数パーセントのヘッジコストが基準価額を削り続けることになります。
一方の「為替ヘッジなし」は、ヘッジコストを負担しない代わりにドル円為替レートの変動を直接受けます。歴史的な円安局面では、現地通貨ベースの株価上昇に為替差益が上乗せされ、基準価額が大きく跳ね上がりました。ただし、為替が急激に円高方向へ振れた場合には「米株下落×円高」のダブルパンチを受けるリスクを孕んでいます。
組入銘柄を徹底分析|パロアルトとクラウドストライクの構成比率
ファンドのパフォーマンスを左右するのは、上位を占めるトップセキュリティ銘柄の業績と株価動向です。月報や運用報告書によると、ポートフォリオの中核には世界のサイバーセキュリティ市場を牽引するリーディングカンパニーが名を連ねています。
代表的な構成銘柄とその特徴は以下の通りです。
1. パロアルトネットワークス(Palo Alto Networks)
次世代ファイアウォールのパイオニアであり、ネットワークセキュリティからクラウド、AIを活用した脅威検知まで包括的に統合する「プラットフォーム化戦略」を推進。単一ベンダーでの一括導入需要を取り込み、高い市場シェアを維持しています。
2. クラウドストライク(CrowdStrike)
クラウドネイティブのエンドポイント保護(EDR)分野で圧倒的シェアを誇る企業。軽量エージェントとAIプラットフォーム「Falcon」を用いた迅速なインシデント対応力に強みを持ちます。過去のシステム障害リスクを乗り越え、企業インフラの必須ソリューションとしての地位を堅持しています。
3. フォーティネット(Fortinet)やシスコシステムズ等の老舗大手
ハードウェアとソフトウェアを融合させた独自プロセッサ技術を持つフォーティネットや、強固なエンタープライズ顧客基盤を持つシスコシステムズなどがバランスよく組み入れられ、成長性と安定性の両立が図られています。
【実態検証】投資掲示板やSNSのリアルな評判・口コミ
投資信託掲示板やSNS(X等)における「サイバーセキュリティ株式オープン(為替ヘッジなし)」のユーザーコミュニティの声を検証すると、期待と懸念が入り混じるリアルな現場感覚が浮かび上がります。
肯定的な意見・評価:
「ChatGPTなどの生成AIが登場して以降、企業側のセキュリティ予算は削れない経費になった。ハイテク株の中でもディフェンシブな性質があり、個別株を選べない自分には最適なファンド。」
「数年前に購入したが、円安進行とパロアルト・クラウドストライクの急成長が重なり、基準価額が大きく伸びて大きな利益が出ている。」
批判的な意見・懸念点:
「信託報酬1.8%超は長期保有においてあまりにも重い。S&P500やNASDAQ100のインデックスを低コストで積み立てた方が最終リターンで勝てるのではないか。」
「米国のハイテク株が調整局面に入った際、ボラティリティが激しすぎて夜も眠れない。為替ヘッジなしなので円高局面での下落が怖い。」
口コミから見えてくるのは、「サイバーセキュリティ産業の将来性には強い確信を持っているが、運用管理費用の高さと値動きの荒さに躊躇する」という投資家の心理です。
一般に知られていない盲点とネットの誤解|テーマ型投信の宿命
投資初心者が陥りがちな誤解として、「サイバーセキュリティは今後も絶対に必要な分野だから、この投資信託も右肩上がりに決まっている」という思い込みがあります。しかし、産業の成長性とテーマ型投資信託の基準価額上昇の間には、いくつかの構造的なギャップが存在します。
第一の盲点は「銘柄の入れ替わりとバリュエーションの高さ」です。サイバーセキュリティ業界は技術革新のスピードが極めて速く、現在の勝者が5年後も勝者であり続けられる保証はありません。さらに、期待先行で買われたグロース銘柄はPER(株価収益率)が高騰しやすく、金利上昇局面で急落しやすい脆弱性を持っています。
第二の盲点は「コストの複利的な悪影響」です。年間約1.8%の信託報酬は、10年間保有した場合、単純計算でも約18%以上のリターンをファンドマネージャー側に支払うことを意味します。市場全体を上回る圧倒的な銘柄選定力(アルファ)を発揮し続けなければ、長期では低コストインデックスに収斂していくリスクがあります。
売り時と解約の判断基準|おすすめできる人・慎重になるべき人の条件
当ファンドを保有している投資家、あるいはこれから新規投資を検討している投資家に向けて、客観的な判断基準を整理します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
【当ファンドをおすすめできる人】
- すでにオルカンやS&P500などの低コストインデックス投信を主力(資産の80〜90%)として確立している人。
- 新NISAの成長投資枠を活用し、資産の5〜10%程度の余剰資金で特定テーマの爆発的成長を狙いたい人。
- AIセキュリティやクラウド防御の構造的需要を信じ、個別株の調査・売買の手間をコストで代行したい人。
【慎重になるべき人・購入を控えるべき人】
- 資産形成の初期段階で、ポートフォリオの大部分をこの1本に集中させようとしている人。
- 信託報酬などの保有コストを極力抑え、複利効果を最大化したい長期積立志向の人。
- 今後の急激な円高局面(日銀の利上げや米国の利下げ等)による為替差損に耐えられない人。
【プロの結論】利益確定(売り時)と解約のトリガー
テーマ型ファンドにおいて最も重要なのは「出口戦略(売り時)」です。インデックス投信のように「一生涯ガチホ(保有)」する商品ではありません。以下の3つのシグナルが出た場合は、一部解約または全売却を検討する明確な基準となります。
1. 目標リターンの達成:あらかじめ設定した「利益+30%」「+50%」といったリバランス目標に到達した時点で、利益分をインデックス投信へ移行する。
2. 日米金利差縮小に伴う構造的円高トレンドの本格化:為替レートが明確に反転し、基準価額が連続して200日移動平均線を割り込むような局面。
3. 業界の成長鈍化や主要組入銘柄の成長シナリオ崩壊:競合他社による寡占構造の破壊や大手IT巨人による無料セキュリティ機能の統合などで、専業ベンダーの利益率が恒常的に低下し始めた時。
【サイバー セキュリティ 株式 オープン 為替 ヘッジ なし】に関するよくある質問(FAQ)
Q1:新NISAの「つみたて投資枠」で購入できますか?
A1:つみたて投資枠では購入できません。当ファンドはアクティブファンドであり、金融庁の定めるつみたて投資枠の要件を満たしていないためです。新NISAを利用する場合は「成長投資枠」での買付となります。
Q2:オルカン(全世界株式)やS&P500を持っている場合、あえてこれを買う意味はありますか?
A2:オルカンやS&P500の中にもマイクロソフトやアップルなどの大手テック企業は含まれますが、パロアルトやクラウドストライクのようなサイバーセキュリティ専業企業の構成比率はごくわずかです。「セキュリティセクターの伸びが市場平均を大きくアウトパフォームする」と考える場合に限り、アクセントとしてのトッピング(サテライト投資)として意味を持ちます。
Q3:為替ヘッジ「あり」と「なし」は結局どちらを選ぶべきですか?
A3:長期的にはヘッジコストの負担がない「為替ヘッジなし」が基本とされます。ただし、将来的に急激な円高が進むと予想する場合や、純粋に米株のパフォーマンスだけを切り取って投資したい場合は「為替ヘッジあり」が選択肢となります。現状の金利差環境と自身の為替観に基づいた選択が必要です。
Q4:分配金を受け取って生活費の足しにすることはできますか?
A4:おすすめできません。当ファンドは元本成長を重視した運用方針をとっており、高配当株ファンドのような高頻度・多額の分配金を出す設計にはなっていません。分配金目的であれば、高配当ETFやリートなどを選定するのが合理的です。
まとめ:今後の動向と失敗しない資産配分の鉄則
「サイバーセキュリティ株式オープン(為替ヘッジなし)」は、デジタル社会の急所を押さえた魅力的なテーマ型投信です。AIを駆使したサイバーテロの脅威が世界中で増大する中、セキュリティ関連企業への資金流入というメガトレンド自体に疑いの余地はありません。
しかし、投資信託としての評価は別問題です。年率1.8%台の信託報酬は、長期投資において確実にリターンを蝕む確定コストとなります。成功への唯一の道は、このファンドを「ポートフォリオの主役」に据えるのではなく、全世界株式などの強固なインデックス投資をベースにした上で、資産全体の数パーセント程度で成長の果実を狙う「サテライト戦略」を徹底することです。市場の過熱感や為替の転換点を冷静に見極め、明確な出口戦略を持った運用を心がけてください。 (出典: サイバー セキュリティ 株式 オープン 為替 ヘッジ なし(Yahoo!ニュース))
